Versicherungen für Automatenbetreiber: Diese Policen solltest du kennen
-
VDX -
28. August 2026 um 13:52 -
100 Mal gelesen -
0 Kommentare
Software des Forums gändert.
 Die Software dieses Forums wurde geändert. Nun gibt es mehr Sicherheit, mehr Funktionen und ein insgesamt bessere Feeling.
Es wurden alle Daten übernommen. Jedoch kann es möglich sein, dass einzelne Passwörter zurückgesetzt werden müssen. Sofern das möglich ist, kannst du in der Anmeldemaske die Funktion "Passwort vergessen" nutzen.
viele Grüße und große Umsätze 
vendingron
Einleitung
Ein Automat steht meist unbeaufsichtigt im öffentlichen oder halböffentlichen Raum – anfällig für Vandalismus, Diebstahl, Elektronikschäden oder Haftungsfälle gegenüber Dritten. Eine gesetzliche gesamtdeutsche Versicherungspflicht speziell für Automatenaufsteller gibt es nicht, trotzdem verlangen viele Standortgeber vertraglich einen Nachweis über bestimmte Policen. Wer die wichtigsten Bausteine kennt, kann das eigene Risiko gezielt absichern, statt doppelt zu zahlen oder Lücken zu übersehen.
Betriebshaftpflicht: der Grundbaustein
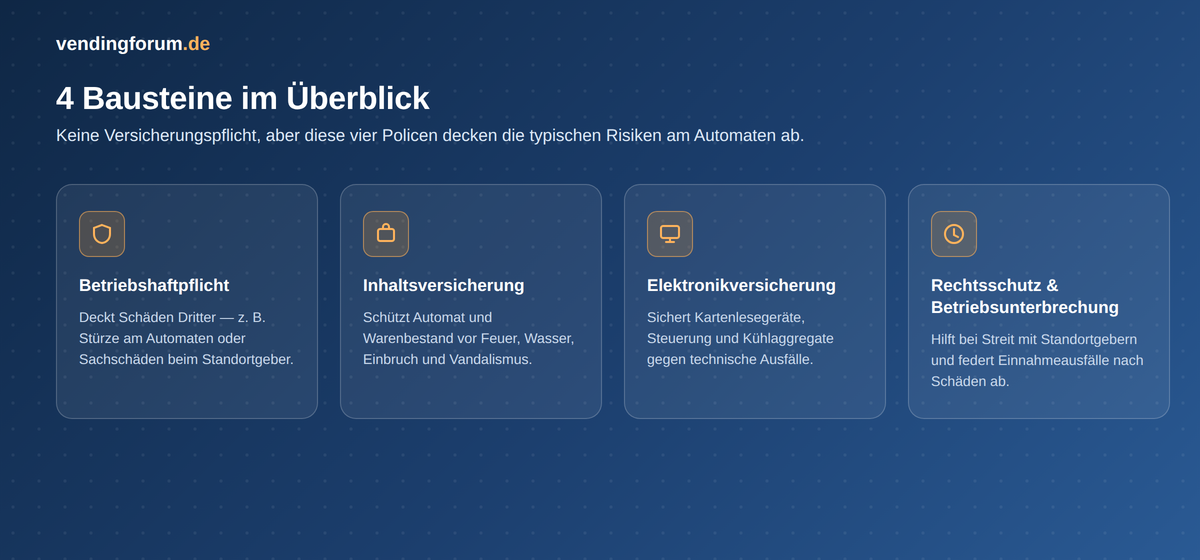
Die Betriebshaftpflichtversicherung deckt Schäden ab, die Dritten durch den Geschäftsbetrieb entstehen – etwa, wenn jemand am Automaten stürzt oder sich verletzt, oder wenn ein technischer Defekt einen Sachschaden am Gebäude des Standortgebers verursacht. Eine gesetzliche Pflicht besteht dafür nicht, in der Praxis verlangen aber viele Vermieter, Einkaufszentren oder Firmenkantinen den Abschluss einer Betriebshaftpflicht als Voraussetzung für den Standortvertrag – ohne entsprechenden Nachweis kommt mancher Standort erst gar nicht zustande. Die Jahresbeiträge bewegen sich für kleinere Automatenbetriebe häufig im niedrigen bis mittleren dreistelligen Bereich, abhängig von Anzahl der Standorte, Umsatz und gewählter Deckungssumme. Wer wächst und neue Standorte hinzunimmt, sollte den Vertrag regelmäßig überprüfen, da sich Deckungssumme und Beitrag meist am gemeldeten Umsatz orientieren.
Sachschäden am Automaten: Inhalts- und Elektronikversicherung
Für den Automaten selbst und seinen Inhalt kommen zwei unterschiedliche Bausteine infrage. Eine Geschäftsinhalts- oder Allgefahrenversicherung deckt typischerweise Schäden durch Feuer, Wasser, Einbruchdiebstahl oder Vandalismus am Automaten und seinem Warenbestand ab. Eine Elektronikversicherung dagegen sichert speziell die technische Ausstattung – Kartenlesegeräte, Steuerungselektronik, Kühlaggregate – gegen Ausfälle ab, die nicht zwingend auf äußere Einwirkung zurückgehen, etwa Kurzschlüsse oder Verschleiß. Wichtig ist die Abgrenzung zu speziellen Vandalismus-Zusatzbausteinen, wie sie manche Anbieter separat vermarkten: Wer bereits eine Allgefahrendeckung hat, sollte prüfen, ob Vandalismus darin schon eingeschlossen ist, bevor er einen zusätzlichen Baustein abschließt.
Rechtsschutz und Betriebsunterbrechung: die unterschätzten Bausteine
Zwei Policen werden bei der Erstausstattung oft übersehen. Eine Rechtsschutzversicherung für Gewerbetreibende hilft, wenn es zum Streit mit Lieferanten, Standortgebern oder Behörden kommt – etwa bei Auseinandersetzungen über Standortverträge oder behördliche Auflagen. Eine Betriebsunterbrechungsversicherung springt ein, wenn ein Automat nach einem versicherten Schaden längere Zeit ausfällt und dadurch Einnahmen wegbrechen; für Betreiber mit mehreren Standorten kann sich das schneller summieren, als man denkt, etwa wenn ein zentraler Standort für Wochen ausfällt oder ein Wasserschaden gleich mehrere Geräte gleichzeitig lahmlegt.
Praxis-Tipp: worauf beim Vertragsabschluss achten
Vor dem Abschluss lohnt sich ein genauer Blick auf vier Punkte: die Versicherungssumme, ob sie realistisch zum tatsächlichen Warenwert und Anschaffungswert der Automaten passt und bei steigender Automatenzahl regelmäßig angepasst wird; den Selbstbehalt, der die Prämie senkt, im Schadensfall aber selbst getragen werden muss – gerade bei häufigeren Kleinschäden wie aufgebrochenen Münzkassen kann ein niedriger Selbstbehalt die Versicherung schnell unwirtschaftlich machen; die Ausschlussliste, in der oft bestimmte Vandalismus-Formen, Standorttypen oder Regionen mit erhöhter Schadenshäufigkeit ausgenommen sind; und die Frage, ob ein Kombipaket aus Haftpflicht, Inhalts- und Elektronikversicherung günstiger ist als Einzelpolicen bei verschiedenen Anbietern. Spezialisierte Versicherer für Automatenaufsteller bieten solche Kombipakete inzwischen häufig gezielt an, oft zugeschnitten auf die Anzahl der betriebenen Geräte. Ein Angebotsvergleich zwischen mehreren Anbietern lohnt sich in jedem Fall, da sich Konditionen und Ausschlüsse für Automatenaufsteller teils deutlich unterscheiden – auch ein bestehender Vertrag sollte alle ein bis zwei Jahre neu verglichen werden.
Fazit
Auch ohne gesetzliche Versicherungspflicht sollten Automatenbetreiber ihr Risiko nicht dem Zufall überlassen: Betriebshaftpflicht, Sachversicherung für Automat und Inhalt, Elektronikschutz sowie Rechtsschutz und Betriebsunterbrechung decken die typischen Schadensszenarien ab. Wie sich Vandalismus und Diebstahl von vornherein vorbeugend reduzieren lassen, behandelt der Forum-Artikel „Vandalismus und Diebstahl am Automaten" – dieser Artikel ergänzt das um die finanzielle Absicherung der verbleibenden Restrisiken. Für die konkrete Vertragsgestaltung ersetzt dieser Überblick keine individuelle Versicherungsberatung.